無キャの何が悪い?悲惨な末路を解説
シバタ
無キャの教科書
この記事では「無キャの隠れた才能」について解説しています。
もったいぶってもしょうがないのですぐ結論を書きます。
無キャと呼ばれる人が陽キャ・陰キャよりも優れているポイントは「貯金力」です。
自分のことを無キャだと思っているあなたが以下のような気持ちになったことはありませんか?
きっと1つは当てはまったと思います。
ただ、これらって実は短所ではなく長所なんですよね。趣味にお金を使わない分、貯金がどんどん貯まっていきます。
例えば20代の一人暮らしでは、3人に1人が貯金などの金融資産をまったく持っていません。
» 参考「家計の金融行動に関する世論調査2025年(単身世帯調査)」
そんな中で、ふつうに働くだけでお金が残っていく無キャは、それだけで大きな武器を持っていることになります。
この記事では、「貯金力」がどれだけ優れた才能なのか、詳しく解説していきます。
無キャの貯金力が高い理由はシンプルで、お金を使う場面がほとんどないからです。
多くの人は、次のようなことに毎月お金を使っています。
無キャと呼ばれる人は、上記のどれにも強い興味がありません。だから、ふつうに働いているだけで、お金が自然と貯まっていきます。
これ本人にとっては当たり前のことですが、実はぜんぜん当たり前ではないんです。
金融経済教育推進機構の「家計の金融行動に関する世論調査2025年」によると、20代の一人暮らしが持っている金融資産は、中央値で37万円です。
さらに、3人に1人(33.2%)は金融資産をまったく持っていません。
一方で無キャはどうか。趣味にお金を使わないのでどんどんお金が貯まっていきます。
私(管理人)自身、社会人で無キャだった自覚があるのですが、仕事の同僚が「お金ないわ〜」と言ってる中、25歳で500万円ほどの貯金がありました。
「普通に生きてれば貯まるじゃん…なんでそんなにお金ないの…」と思った記憶があります。
お金の面で見れば、無キャは同世代の中でかなり有利な場所に立っているということです。
「貯金ができる」というのは無キャだけが持つ立派な才能です。
自分には何もないと感じるかもしれませんが「お金」はありますよね。
ちょっと人前では言えない話ですが、お金さえあれば世の中のほとんどのことはなんとかなります。恋愛においてもお金がある方が有利ですし、いざ「これ趣味にしたい!」と思えるようなものができてもガッツリ楽しめます。
「自分は無キャだ…」という自覚がある人こそ、この貯金力をさらに伸ばしていくべきです。
この才能を放置しておくのはもったいないです。
自分の「貯金力」をさらに伸ばすために、無キャの方にはぜひ「投資」という選択肢も考えておいてほしいです。
無キャと投資の相性って抜群に良いんですよね。
「投資とかって危ないんじゃないの?」
と感じるかもしれません。
実際、投資は元本が保証されたものではありませんし、始めて数年のうちは預けたお金を下回ることもあります。
ただ、「投資は危ない」と言われるのは、デイトレードやFXのような、短い期間で売り買いするやり方や、1つの会社にまとめてお金を入れるやり方です。
この記事ですすめているのは、その逆の「長期・分散・少額」で積み立てるやり方です。
「つみたてNISA」という国が作った制度を聞いたことがありませんか?
つみたてNISAは、毎月決まった額で投資信託を買い、長期間積み立てていくための制度です。投資のことをよく知らない人でも、少しずつお金を育てられるように、国(金融庁)によって作られました。
通常、投資で増えたお金には約20%の税金がかかります。でもNISAを使えば、増えた分に税金がかかりません。たとえば投資で10万円増えたら、ふつうは約2万円が税金で引かれますが、NISAならまるごと10万円が手元に残ります。
こうした国が作った制度を使えば、個人で比較的簡単に投資を始めることができるんです。
投資は早く始めるほど有利になります。
増えたお金がさらに増えていく「複利」の力を使えるからです。
複利とは、増えたお金がまた増えていく仕組みのことです。
たとえば100万円を年4%で運用すると、1年後には4万円増えて104万円になります。2年目は、最初の100万円ではなく、増えた104万円に4%がつくので、増える額は4万円ではなく4万1,600円です。
この「増えた分も、また増える」をくり返すのが複利です。雪だるまを転がすと、大きくなるほど一度にくっつく雪が増えて、どんどん大きくなっていくのと同じです。
※年4%は計算のための仮の数字です
この複利の力を使い、雪だるま式に資産を増やしていくのが「投資」の醍醐味です。
もちろん全てが計算通りに行くわけではありません。ただ、投資の値下がりリスクは「長期分散」を徹底することで抑えやすくなります。
金融庁が、世界中の株や債券に毎月同じ金額を積み立てた場合の結果を、過去のデータ(1985年以降)で調べています。
それによると、5年で投資をやめた場合は、100万円が72万〜173万円になっていました。始めた時期によっては、元本割れしていたということです。
ところが投資を20年続けた場合は、100万円が185万〜321万円。どの時期に始めた人も、元本割れしていませんでした。
つまり、短い期間だと運しだいですが、長く続けるほど結果が安定していくということです。もちろん過去の結果なので、これからも同じになるとは限りません。
無キャである私たちは陽キャ・陰キャの人たちが普段趣味にかけているお金を、ガンガン投資に回せます。
これが無キャと投資の相性が良い理由です。
仮に、月3〜8万円を30年間続け、年4%で資産が増えた場合を計算してみました。
年4%は将来を約束する数字ではなく、計算のための仮の数字です。
| 毎月の積み立て | 期間 | 積み立てた元本 | 年4%で増えた場合 | 4%ずつ取り崩すと毎月 |
|---|---|---|---|---|
| 3万円 | 30年 | 1,080万円 | 約2,080万円 | 約6.9万円 |
| 5万円 | 30年 | 1,800万円 | 約3,470万円 | 約11.6万円 |
| 8万円 | 30年 | 2,880万円 | 約5,550万円 | 約18.5万円 |
月5万円を30年続けると、元本は1,800万円です。
25歳で始めれば、55歳の時点で約3,470万円になっている計算です。貯まったお金を毎年4%ずつ使っていっても、月に約11.6万円を受け取れる計算です。
34歳以下の一人暮らしの生活費は、平均で月約17.6万円です。月11.6万円あれば、その半分以上をまかなえます。足りない分だけ働けばいいので、週に数日の仕事でも暮らしていけます。
» 参考「家計調査 家計収支編 単身世帯 2024年(総務省・e-Stat)」
このように、仕事をゼロにはせず、運用したお金と少しの仕事で暮らす形を「サイドFIRE」と呼びます。
完全に仕事をやめられなくても、働くかどうかを自分で選べるようになる。お金を使わない無キャは、このFIREにいちばん近い場所にいます。
ここまで良い面だけ解説してきましたが、投資にもデメリットはあります。
これらは覚えておくべきデメリットです。ただ、これらはここまで解説してきた通り「長期・分散・少額」で積み立てることでリスクを減らしやすくなります。
投資の1番のデメリットは「始めるのが超めんどくさいこと」です。
このように迷っているうちに面倒になり、多くの人が「また今度でいいか」と後回しにしてしまいます。
逆に言えば、その壁さえ乗り越えられれば、複利の力によって着実に資産を伸ばしていけるのです。
そのような最初の壁を乗り越える方法としておすすめなのが、すでに投資を始めている人に相談することです。
もう投資を始めている人なら投資の始め方やおすすめの投資商品をすでに知っているので、具体的なアドバイスがもらえます。
そんな人いないんだけど…
という方は「お金の無料相談サービスを利用する」のがおすすめです。
多くの保険代理店や銀行では、投資初心者のためにFP(ファイナンシャルプランナー)に無料で相談できるサービスを実施しています。
その場を利用して、自分の投資計画を立てて貰えば良いのです。
ただ、銀行の相談窓口では、その銀行が扱う商品を中心にすすめられます。いろいろな選択肢から考えたいなら、銀行以外の相談サービスを選ぶのがおすすめです。
相談先としておすすめなのはガーデンというサービスです。
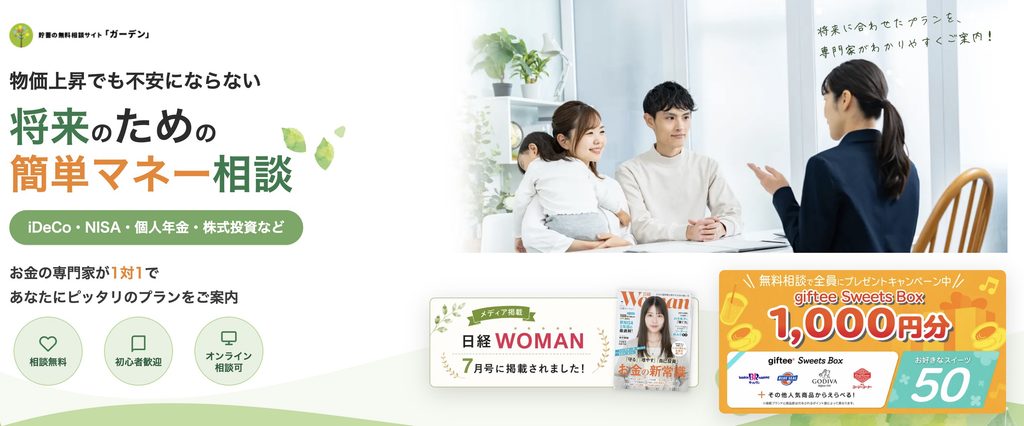
ガーデンは「株式会社Global8」が運営する、お金の無料相談サービスです。お金のプロであるFP(ファイナンシャルプランナー)に、貯金の増やし方やNISAなどの資産運用、老後のお金のことを何度でも無料で相談できます。
通常、こういったお金の無料相談サービスは話の流れで保険や投資商品をすすめられることがあります。ただ、無理に契約する義務はありません。
聞きたいことだけ聞いて、いらない提案は「今回は大丈夫です」と断ってしまってOKです。
相手の営業を聞きに行く場ではなく、あなたがプロに無料で壁打ちできる場として使いましょう。
「今すぐ証券口座を開設して入金する」より「とりあえずプロに相談する」方がハードル低く始められます。
相談で「毎月これくらいは貯金に回せている」「投資に興味がある」といったことを伝えると、
というふうに、知りたかったことを具体的に教えてもらえます。相手はお金のプロなので、ネットで調べるよりずっと的確です。
相談したからといって、何かに契約しないといけないわけではありません。一回相談してみてピンとこなければ、その後は使わなければいいだけです。
相談料も完全に無料なので、相談するだけならデメリットはないんですよね。
何より、貯まっているだけのお金を動かし始めるきっかけになります。まずは一度、気軽に無料相談してみることをおすすめします。
陽キャの毎日は、外から見るととても楽しそうに見えます。
でも、「楽しそうに見える」と「本当に楽しい」は、同じではありません。
たとえば、職場の飲み会に「本当は行きたくない」と答えた人は73.6%、20代でも69.9%いました。行きたくない理由の1位は「気を遣うから」です。
» 参考「職場の飲み会に行きたくない人が7割超(株式会社R&G調査・オフィスのミカタ)」
SNSでも同じです。SNSで疲れを感じる人は45%いて、若い人ほど多い傾向があります。疲れる理由には、「他人と比べてしまう」が入っています。
» 参考「SNSに関する調査(2026年)意識編(クロス・マーケティング)」
つまり多くの人は、周りに合わせるために、行きたくない場所に時間とお金を使っているということですね。
一方で、無キャはどうでしょうか。
周りに合わせることに、あまり興味がありません。流行っているから買う、誘われたから行く、ということが少ない。
だから、お金も時間も、自分が本当に必要なことにしか使いません。その結果、何もしなくてもお金が残っていきます。
自分の基準で、使い道を決められる。考えてみると、こちらのほうがよっぽど無駄のない、最適化された人生だと思いませんか?
私はそのように考えてから心が軽くなりました。
無キャは「何もない人」ではありません。「余計なものを持たない人」です。
陽キャたちが他人の目のために使っているお金と時間を、あなたはまるごと自分のために残せています。
無理に陽キャを目指す必要はありません。その武器を、今度は自分の将来のために少しずつ動かしてみてください。